El Ministerio de Hacienda ha decidido aplazar nuevamente la entrada en vigor de las obligaciones establecidas en el Reglamento de requisitos de los sistemas informáticos de facturación, conocido como Verifactu, ampliando este plazo hasta octubre de 2028.
La medida también afecta a las empresas de transporte por carretera, que deberán adecuar sus programas de facturación a los nuevos requisitos para garantizar la integridad, conservación, accesibilidad, legibilidad y trazabilidad de los registros.
Este nuevo aplazamiento supone un nuevo cambio en el calendario de implantación de Verifactu. La obligación, inicialmente prevista para 2026, ya se había trasladado a 2027 siendo el objetivo del nuevo aplazamiento hacer coincidir este calendario con la entrada en vigor de la factura electrónica obligatoria y evitar que las empresas tengan que realizar adaptaciones tecnológicas. Es decir, la decisión busca coordinar la implantación de Verifactu con la de la factura electrónica, tanto en el ámbito normativo como en el técnico.
Más tiempo para adaptar los programas de facturación
La ampliación del plazo ofrece a las empresas de transporte un margen adicional para revisar sus herramientas de facturación y gestión, comprobar su compatibilidad con los nuevos requisitos y coordinar con sus proveedores tecnológicos las actualizaciones necesarias.
Esta adaptación será especialmente relevante para las pequeñas y medianas empresas y los transportistas autónomos, que deberán asegurarse de que los programas utilizados en su actividad cumplen las exigencias establecidas por la normativa.
Requisitos
Los sistemas informáticos de facturación deberán incorporar mecanismos que permitan garantizar la integridad y la trazabilidad de los registros, evitando que puedan modificarse posteriormente sin dejar constancia de los cambios.
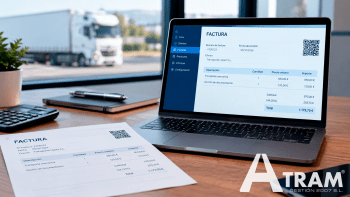
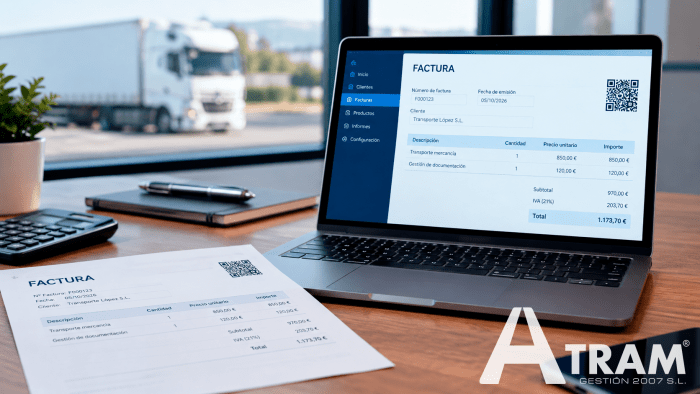
Entre los elementos previstos figuran la identificación de los registros, el sello de tiempo y los mecanismos criptográficos. Asimismo, las facturas deberán incorporar un código QR con información fiscal, de acuerdo con los requisitos aplicables.
Estas exigencias hacen necesario que las empresas revisen con antelación sus soluciones tecnológicas para determinar si será suficiente con actualizar los programas actuales o si deberán valorar otras alternativas.
Las empresas deben continuar avanzando en la modernización de sus sistemas de gestión y facturación, prepararse y formarse por lo que se recomienda aprovechar el margen adicional para preparar la transición con suficiente antelación, revisar los programas utilizados y consultar con los proveedores las actuaciones necesarias para cumplir los requisitos.
Una planificación anticipada permitirá a las empresas de transporte reducir el riesgo de incidencias y evitar cambios de última hora, especialmente en el caso de las pymes y los autónomos, para quienes la adaptación tecnológica puede suponer un reto adicional.
En definitiva, el nuevo aplazamiento ofrece una oportunidad para organizar los cambios de forma progresiva, evaluar las necesidades de cada empresa y llegar a la fecha de aplicación con los sistemas preparados